武汉爱莎一、二期工程结算审核(二审)实务
工程结算,是投资控制的最后一道关口。一份结算文件背后,是数年施工的全部经济痕迹:工程量、变更、签证、材料价差、政策性调整。一审解决的,是把账算清楚;二审要回答的是另一个问题:这本账经不经得起复核。
我司承担了武汉爱莎国际学校一期、二期工程的结算审核(二审)工作,审核范围不含扩建部分。本文结合项目情况,谈结算二审的价值、要点和方法。
一、项目概况
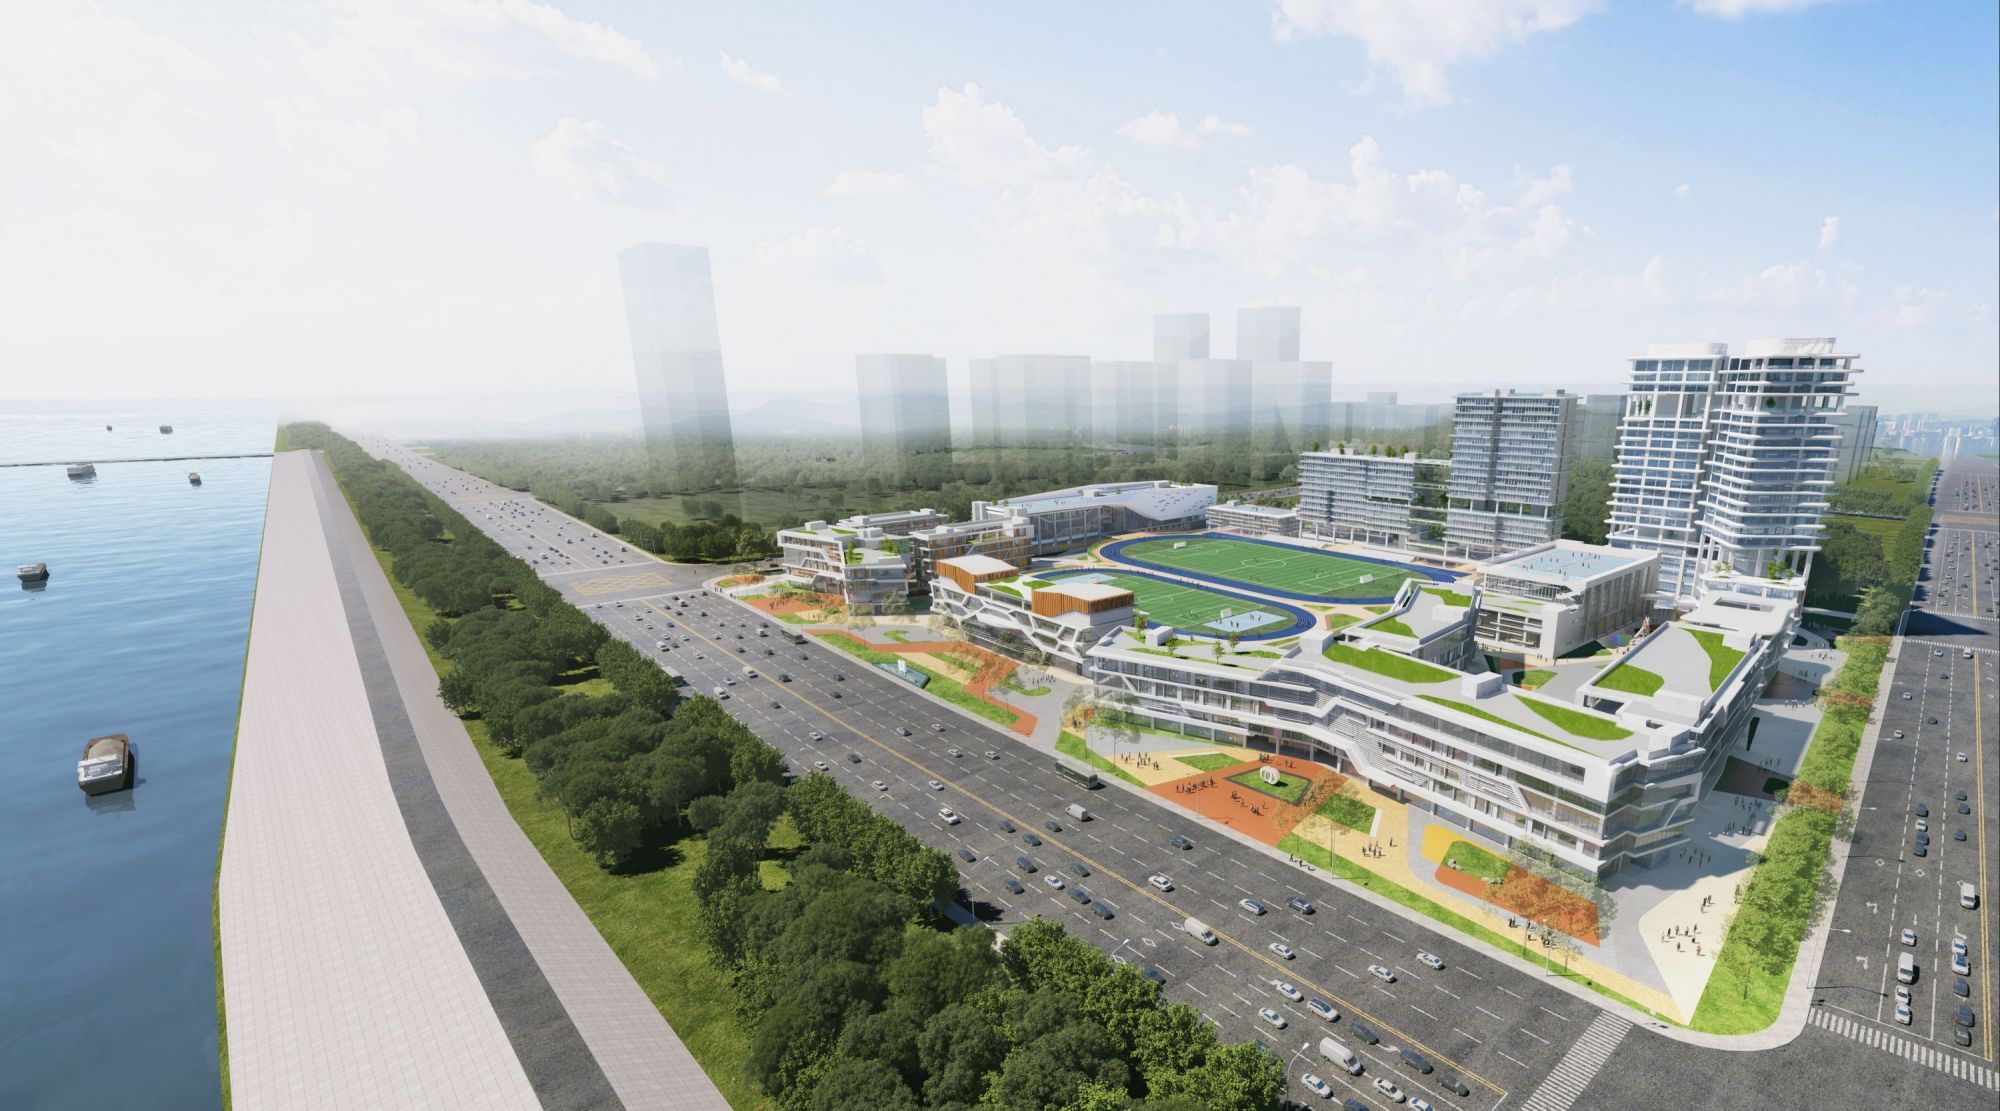
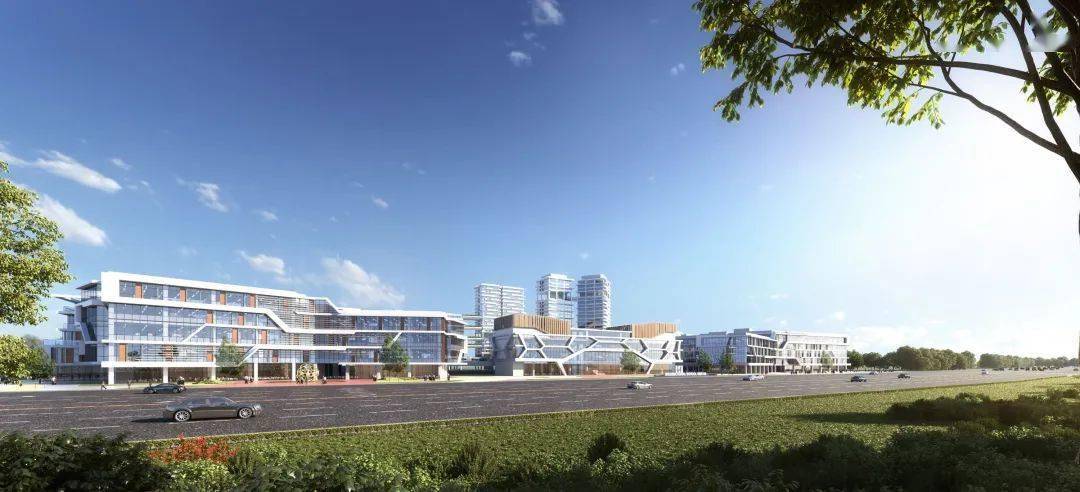
武汉爱莎国际学校位于武汉经开区(中国车谷)军山新城,枫林四路与军山大道交汇处,由爱莎国际教育集团投资建设,采用一园双校的办学形式,包括武汉爱莎外籍人员子女学校与双课程国际学校。
据公开资料,项目占地约170亩,建筑面积超18万平方米,总投资2.5亿美元,是华中地区投资规模较大的国际教育项目。项目于2020年底动工,2021年6月首栋建筑封顶,2022年秋季正式开学;其后二期工程接续实施,2024年12月完成外商投资项目备案,2026年初二期配套工程进入批准公示阶段。
(以上为公开资料口径。本项目结算审核涉及的具体金额、核减数据,属委托方商业信息,本文不予披露。)
二、一审与二审:结算审核的两道关口
工程结算审核通常分为两个层次。
一审,由施工单位编制结算后,经建设方或其委托的咨询单位审核,解决工程做了多少、值多少钱的问题。二审,是在一审成果基础上,由建设方另行委托的咨询机构进行独立复核,重点核对一审的计算是否准确、依据是否充分、范围是否完整。
两者不是重复劳动。一审解决有没有算,二审解决该不该算、算得准不准。对于建设规模大、专业界面多、建设周期长的项目,二审的价值尤其明显,它是防止结算带病过关的一道独立关口。
三、二审的重点
结合本项目的专业构成,结算二审的重点集中在五个方面。
一是工程量复核。工程量是结算的基础,也是偏差高发区,特别是隐蔽工程、土方与桩基、措施性工程等事后难以直观复核的部分,需要回到图纸、施工记录和隐蔽验收资料中逐项对照。
二是计价依据与组价复核。合同约定的计价方式、清单项目特征、定额套用、取费标准是否一致,价格来源是否有效、时点是否正确,都直接决定金额。
三是变更、签证与索赔的合规性。变更是否有设计文件与审批手续,签证是否有各方签认的原始记录,索赔是否有合同依据、是否在约定时限内提出。程序上的瑕疵,往往对应金额上的漏洞。
四是材料与设备价差及甲供材料核算。暂估价项目的认价程序是否完备,甲供材料的领用、退库与抵扣是否清晰,这些都是结算中容易出现遗漏的环节。
五是政策性调整与其他费用的边界。人工费调整、规费与税金的计取口径、措施费的计算基础,必须严格按合同约定与当期政策文件执行。
四、二审的方法
二审不是把一审的算量再重算一遍,而是用不同路径交叉验证。
建立完整的资料链条。 从合同、招投标文件、图纸、变更指令、签证单,到材料认价与验收记录,逐项对照,缺什么就补什么。资料不全是需要重点关注的风险点。
用比对法找偏差。 单方造价、分部分项占比等指标对比,同类工程的横向对比,预算与结算的纵向对比,差异明显的地方就是复核重点。
专题复核高风险项。 对隐蔽工程、大额变更、暂估价材料和争议费用单独立项,专人复核,形成专项记录。
坚持问题清单闭环。 审核发现的问题以书面清单反馈委托方与相关方,逐条确认后闭合;争议事项回到合同与证据本身,靠依据落定。
全程留痕。 每一处调整都有据可查,每一份底稿都可回溯,这是审核报告经得起审计、经得起时间检验的前提。
五、几点体会
二审的价值,不在于审减了多少,而在于让结算数据更接近工程真实造价。
对建设单位而言,二审是投资控制的最后一道防线:计算上的偏差被纠正,缺少的依据被补齐,有争议的事项有据可依,结算因此更规范,后续审计也更踏实。
对造价咨询行业而言,一审与二审分设,本身就是专业分工与相互制约。同一个人既算账又验账,不如两双眼睛各看一遍。信任不来自自己说没问题,而来自经得起别人再看一遍。
结算二审是一个安静的专业岗位:成堆的图纸、密密麻麻的工程量表、反复核对的材料单价。但正是这些安静的工作,让每一座建成的校园、每一笔投下去的资金,都有一个经得起查验的交代。
广州亿联工程管理有限公司 2026 年 9 月